


Mese complicato per i mercati finanziari.Le tensioni geopolitiche in Medio Oriente tornano di attualità dopo la ripresa degli scontri in Yemen che accentuano le conseguenze sui traffici marittimi nella zona, già deteriorati dopo l’inizio della guerra tra Usa e Iran. L’azionario cede terreno anche se le flessioni dei mercati non sono particolarmente marcate. Aumenta invece la pressione sull’obbligazionario, a causa dei timori di inflazione che si fanno più concreti e che spingono al rialzo i rendimenti dei bond.
Il mese di settembre.
La ripresa delle tensioni geopolitiche nel Medio Oriente, con il riacutizzarsi delle tensioni in Yemen, dove le milizie Houthi (alleate dell’Iran) hanno preso il controllo di alcuni siti strategici nel paese nel Mar Rosso, tra cui lo stretto di Bab el-Mandeb. L’area geografica è cruciale a livello globale e ha un impatto significativo anche per il commercio italiano, in quanto si tratta di un punto di transito per poter arrivare al Canale di Suez, dove passa circa il 40% dell’import-export italiano.
L’alternativa, più sicura, è il passaggio di Capo di Buona Speranza (Sud Africa) ma i costi ovviamente sono più elevati, in quanto i tempi di percorrenza si dilatano notevolmente. Inoltre, con i prezzi dei beni energetici che si mantengono su livelli elevati, è chiaro che il rischio di inflazione si fa ben concreto e le letture più recenti sia negli Stati Uniti che in Eurozona confermano questa tendenza. L’US Bureau of labor statistics, nell’ultima pubblicazione di settembre (relativa ai dati di agosto) ha infatti evidenziato una crescita dei prezzi pari al 3,4% su base annua, con poderosi incrementi sui beni energetici (+16,3%). Un dato simile lo si rileva anche nell’Eurozona, con un aumento del 3,8%, e ancora di più si registra in Italia (+4,1%, dati Eurostat).
Sulla base di questi elementi, l’azionario ha avuto un tono debole nel corso del mese, con cali più significativi nell’Eurozona, mentre le perdite negli USA sono state più contenute grazie anche alla tenuta del settore tecnologico. Non a caso il Nasdaq (ricco di titoli di questo settore) è risultato in controtendenza e ha registrato un guadagno mensile dell’1,86%.
L’UE invece ha avuto un tono più negativo in quanto è stata maggiormente penalizzata dal rialzo dei prezzi dei beni energetici, impattando in maniera significativa sulle società che sono maggiormente sensibili ai costi, come ad esempio il settore industriale e quello automobilistico.
Ma è stata la componente obbligazionaria ad avere un andamento più volatile, per effetto dell’aumento dei tassi, che è risultato a tratti pronunciato negli Stati Uniti e sulle scadenze più elevate. Le aspettative di un’inflazione più lunga e persistente del previsto è stata una delle cause scatenanti, oltre alla possibilità che le banche centrali possano accentuare una politica di stretta monetaria, anche in considerazione della buona tenuta dell’attività economica.
Anche l’elevata richiesta di debito pubblico ha contribuito almeno in parte alle dinamiche sull’asset class obbligazionaria.
Come sopra accennato, l’aumento dei tassi negli USA ha rispecchiato le prospettive inflazionistiche ed è risultato particolarmente importante, con tassi che superano abbondantemente il 5%. Anche nell’Eurozona la tendenza è stata simile, con alcune differenze locali, come ad esempio in Francia, dove in questo caso ha influito maggiormente la debolezza politica e la tenuta dei conti pubblici.
Debole anche la componente corporate, che risente un po’ dell’andamento incerto dell’asset class azionaria e della risalita dei tassi. Inoltre, l’aumento dei rendimenti ha rispecchiato in parte anche un incremento del rischio di credito, tuttavia limitato alla componente più speculativa di tali titoli obbligazionari (i cosiddetti high yields).
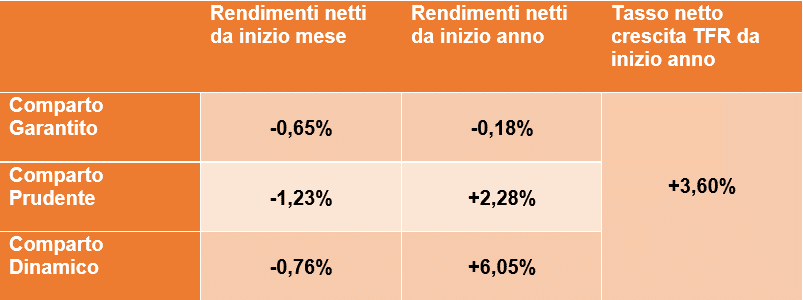
In conclusione, l’aspetto più rilevante è stato il fatto che sia i mercati azionari che quelli obbligazionari sono risultati deboli nel corso del mese, determinando di conseguenza una riduzione dell’efficacia della diversificazione. Motivo per cui, come osservabile nella sintesi di ogni comparto al di sotto della seguente tabella, i risultati sono stati moderatamente negativi per tutti e tre i portafogli.
Rendimenti netti da inizio mese Rendimenti netti da inizio anno Tasso netto crescita TFR da inizio anno
DINAMICO
Il portafoglio consegue una moderata perdita nel mese di settembre, con un risultato del -0,94%, inferiore rispetto alla performance del benchmark (-0,69%). Resta comunque solido il dato da inizio anno, con una performance del comparto pari al +7,71% e migliore rispetto a quella del mercato di riferimento (+6,98%).
PRUDENTE
Più significativo il calo del comparto Prudente, che risente maggiormente dell’aumento dei tassi sulla componente obbligazionaria. Il risultato mensile è del -1,50% con una performance inferiore rispetto a quella del benchmark (-1,26%). Resta in ogni caso positivo il dato da inizio anno, con un risultato del portafoglio pari al +2,98% e superiore rispetto al mercato di riferimento (+2,56%).
GARANTITO
Negativo anche il comparto Garantito, che risente anch’esso della fase di rialzo dei tassi sulla componente obbligazionaria, anche se la maggiore presenza di titoli a scadenze brevi ha permesso una mitigazione del risultato rispetto al comparto Prudente. La performance mensile del portafoglio è pari al -0,70% mentre quella del parametro di riferimento è pari al +0,12%. Resta ancora leggermente positivo il risultato da inizio anno (+0,11%) mentre il parametro di riferimento, spinto dall’aumento dell’inflazione, raggiunge un risultato del +3,86%.
*I rendimenti indicati nei commenti dei singoli comparti rappresentano dati finanziari lordi.