

Ritorna protagonista l’azionario, che recupera terreno rispetto all’andamento incerto di luglio. Nonostante il permanere di incertezze geopolitiche, pressioni sui prezzi dei beni energetici e rischio di una stretta monetaria, l’azionario ha ripreso terreno ed è tornato l’appetito verso i titoli tecnologici. Resta invece ancora elevata la volatilità sulla componente obbligazionaria con una tendenza al rialzo dei tassi.
Il mese di agosto.
Dopo l’andamento incerto di luglio, ad agosto l’azionario ritorna a “respirare” grazie a un buon recupero soprattutto nell’area statunitense. In questo mercato infatti è tornato l’appetito verso i titoli tecnologici, dopo l’ennesima “pausa” del mese precedente sui timori di sostenibilità della crescita del settore. I dati trimestrali sempre positivi, che confermano una forte crescita degli utili e degli investimenti oltre al mantenimento di una domanda elevata per quanto riguarda i semiconduttori, hanno di nuovo fornito “ossigeno” al recupero dei titoli del settore dell’intelligenza artificiale, mettendo da parte, almeno temporaneamente, i timori che a più riprese nei mesi scorsi hanno contraddistinto l’andamento di questo settore.
Anche i titoli del settore energetico hanno proseguito un buon andamento, sostenuti dai prezzi dei beni energetici a sua volta connessi con le incertezze geopolitiche. In Medio Oriente, infatti, ci sono stati alcuni progressi dal punto di vista diplomatico tra Stati Uniti e Iran; tuttavia, la tensione nell’area è ancora a tratti elevata. Tale incertezza ha quindi mantenuto elevati i prezzi del petrolio e delle materie prime in generale, fornendo di conseguenza supporto al settore.
Buono il recupero nell’Eurozona anche se con un tono più fiacco rispetto a quello USA e con differenze regionali più marcate. In particolare, in Germania il recupero è più netto grazie anche ai dati macroeconomici positivi, come ad esempio il PIL che, con un aumento dello 0,4% nel secondo trimestre dell’anno, ha fornito un segnale di uscita dalla stagnazione economica degli anni scorsi. In Francia, invece, l’incertezza sull’economia (in particolare sull’elevato deficit e sul debito pubblico) e le aspettative che iniziano a delinearsi in merito alle elezioni politiche del 2027 hanno reso invece più debole il progresso dell’azionario locale e messo sotto pressione i rendimenti dei titoli di stato francesi.
E anche ad agosto, sul comparto obbligazionario, non è mancata la volatilità. Oltre al già citato caso francese, i rendimenti dei titoli di stato USA sono stati ancora sotto pressione, con un rialzo più significativo alla fine del mese, dopo che il presidente della FED Kevin Warsh ha sorpreso i mercati con un discorso che ha fornito supporto a un possibile aumento dei tassi, contraddicendo le aspettative dell’amministrazione USA che invece è maggiormente favorevole a una politica monetaria più espansiva. Certamente la preoccupazione principale è sempre legata all’inflazione, che in base all’ultima lettura di agosto ha raggiunto il 3,4%, con un incremento che però è ancora fortemente legato alla componente energetica, mentre l’economia statunitense ancora robusta fornisce ulteriore margine di manovra alla FED.
In ogni caso, le aspettative di un incremento dell’inflazione e le potenziali dinamiche restrittive delle banche centrali hanno influenzato anche i principali mercati dei titoli di Stato dell’Eurozona.
Interessante, inoltre, il movimento dei bond giapponesi che, sempre sulla scia dei timori inflazionistici, ha registrato un incremento dei tassi, legato inoltre al fatto che la banca centrale giapponese sta a sua volta riducendo gli acquisiti di debito nipponico. I tassi più interessanti potrebbero comunque generare un buon rientro di capitali dall’estero verso il Giappone, considerato che il Paese è un forte detentore di debito estero.
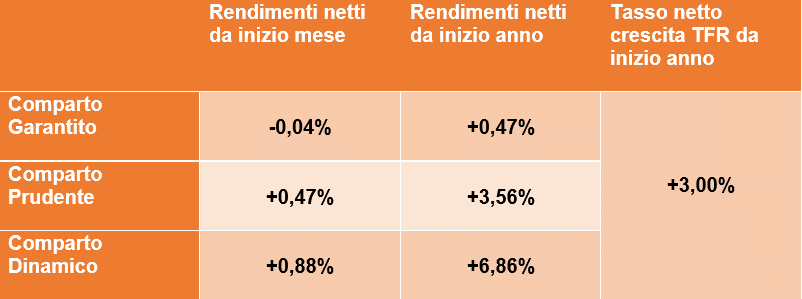
DINAMICO
Il portafoglio registra un buon recupero, sulla scia della ripresa dell’asset class azionaria. Il mese si conclude con una performance del +1,13% che risulta essere leggermente inferiore a quella del benchmark (+1,22%). Grazie al rimbalzo di agosto, le perdite di luglio sono totalmente colmate. Inoltre, ciò ha permesso al portafoglio di registrare una performance da inizio anno migliore rispetto a quella di giugno, che fino ad ora era stata la migliore dell’anno. Alla fine di agosto il risultato è del +8,73% rispetto al +7,73% del benchmark.
PRUDENTE
Moderato recupero del portafoglio, con una performance mensile del +0,61% e molto simile a quella del benchmark (+0,67%). Da inizio anno migliora quindi la performance del comparto, con un dato del +4,55% superiore a quella del mercato di riferimento (+3,88%).
GARANTITO
Il mese si conclude senza movimento, quindi con una performance pari allo 0%, mentre il dato del parametro di riferimento mostra una crescita del +0,57%. Da inizio anno la performance del portafoglio rimane quindi invariata e pari al +0,83% mentre il parametro di riferimento si attesta al +3,74%.
*I rendimenti indicati nei commenti dei singoli comparti rappresentano dati finanziari lordi.