


Andamento contrastato dei mercati finanziari nel corso del mese. Si riaccendono le tensioni geopolitiche in Medio Oriente, con conseguente nuova pressione sui prezzi energetici. I timori di inflazione spingono al rialzo i rendimenti dei titoli governativi, soprattutto sulle scadenze più lunghe. I mercati azionari invece si muovono in maniera più contrastata, con una rotazione settoriale che penalizza maggiormente il settore tecnologico.
Il mese di luglio.
L’andamento dei mercati finanziari nel corso del mese è risultato complesso e caratterizzato da maggiore incertezza, in particolare dal punto di vista geopolitico, a seguito dell’interruzione dell’accordo di cessate il fuoco tra Stati Uniti e Iran e l’inizio di nuovi scontri reciproci nell’area a partire dall’8 luglio.
La tregua già fragile si è interrotta: nei giorni precedenti tre petroliere sono state colpite, riportando alcuni danni. Nonostante non ci sia stata una rivendicazione, è stato considerato come probabile il coinvolgimento militare dell’Iran, motivo per cui questi incidenti hanno dato l’avvio a nuovi raid USA.
La nuova escalation ha quindi di nuovo messo in crisi lo Stretto di Hormuz, generando di conseguenza una nuova pressione sul commercio via nave e sui prezzi energetici oltre a determinare i rinnovati timori di una ripresa dell’inflazione.
È stato proprio il timore di una ripresa dell’inflazione a penalizzare soprattutto la componente obbligazionaria. La logica è nota: quando aumentano le aspettative di inflazione, tendono a salire anche i rendimenti richiesti dagli investitori sui titoli di debito. Di conseguenza, il valore delle obbligazioni già presenti nei portafogli diminuisce, poiché la remunerazione offerta dai titoli a tasso fisso perde attrattività in termini reali. Lo stesso scenario influenza anche le decisioni delle banche centrali. Sebbene, al momento, sia la FED sia la BCE abbiano mantenuto invariati i tassi d’interesse, prevalendo un atteggiamento prudente, i mercati continuano a scontare una maggiore probabilità di futuri rialzi. È proprio questa aspettativa che ha contribuito al peggioramento delle performance del comparto obbligazionario.
Ed è così che si spiega l’andamento negativo del comparto obbligazionario governativo, con maggiori rialzi per quanto riguarda i rendimenti sulle scadenze lunghe. Degno di nota, ad esempio, il rialzo dei rendimenti dei treasury USA, che risentono in maniera negativa delle incertezze geopolitiche oltre che dei timori per il crescente debito pubblico e della maggiore concorrenza delle emissioni corporate nel settore dell’intelligenza artificiale. Una dinamica simile si è osservata anche in UE, dove, nonostante la cautela della BCE, i rendimenti hanno registrato una tendenza all’aumento, come ad esempio per quanto riguarda i bund tedeschi.
L’azionario ha avuto invece un andamento misto. Una delle principali dinamiche che hanno contraddistinto il mese è stata la rotazione settoriale che ha portato a sottopesare i titoli tecnologici e sovrappesare altri settori come quello energetico, bancario e più in generale i titoli cosiddetti value, ovvero quelli di società che sono maggiormente solide e più mature dal punto di vista economico. Per cui l’equity americano, maggiormente ricco di titoli tecnologici e del settore dell’intelligenza artificiale, ha avuto un tono più composto con alcuni risultati negativi, mentre l’Eurozona si è difesa meglio in quanto vi è una maggiore presenza di settori più performanti. In particolare, il settore energy beneficia chiaramente del rialzo del prezzo del petrolio, come conseguenza della nuova escalation in Medio Oriente, mentre il settore bancario, rilevante ad esempio nell’azionario italiano, risente in maniera positiva dell’aumento dei tassi.
La discesa dei prezzi dei titoli del settore dell’intelligenza artificiale è invece nuovamente legata ai timori di una sostenibilità della forte crescita settoriale a fronte però di una ulteriore crescita dell’indebitamento necessari per investire nelle infrastrutture AI.
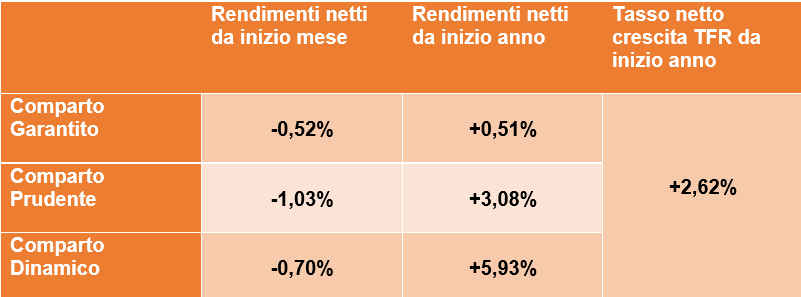
DINAMICO
Il portafoglio consegue un risultato mensile moderatamente negativo (-0,86%) e leggermente inferiore a quello del benchmark (-0,61%). Tuttavia, da inizio anno permane un risultato positivo pari al +7,51% e superiore al mercato di riferimento (+6,43%).
PRUDENTE
Il risultato moderatamente negativo e pari al -1,25% è legato alla maggiore presenza di titoli obbligazionari. Come accennato sopra, tale asset class ha avuto un andamento più sfavorevole nel corso del mese. Il risultato del benchmark è anch’esso negativo ma più contenuto e pari al -0,87%. Da inizio anno, come per il comparto Dinamico, resta positivo il risultato del portafoglio, con un dato del +3,91% superiore rispetto a quello del benchmark (+3,19%).
GARANTITO
Moderatamente negativo anche il comparto Garantito, con una performance del -0,56% e inferiore al parametro di riferimento (+0,35%). Nonostante la significativa prevalenza di asset class obbligazionarie, il portafoglio ha conseguito un risultato meno negativo rispetto al Comparto Prudente in quanto i titoli di debito presenti in portafoglio hanno scadenze decisamente più contenute, per cui risultano meno sensibili agli aumenti dei tassi. Da inizio anno la performance del portafoglio resta positiva, con un dato del +0,83% mentre il parametro di riferimento consegue una performance del +3,15%.
*I rendimenti indicati nei commenti dei singoli comparti rappresentano dati finanziari lordi.